IPO上市審核中居間費(fèi)用的主要關(guān)注點(diǎn)及核查程序
一、引言
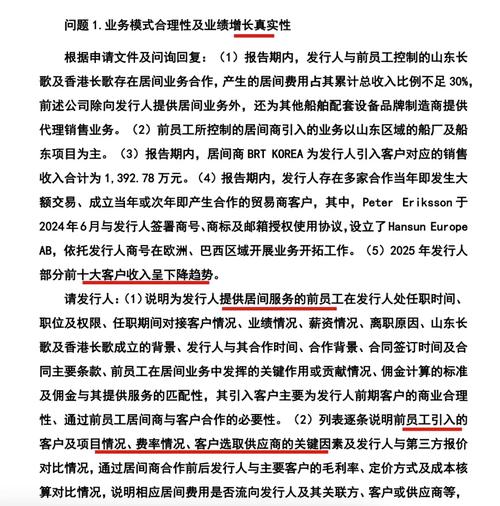
在IPO上市審核過程中,居間費(fèi)用(或稱居間服務(wù)費(fèi))因其隱蔽性高、與收入關(guān)聯(lián)不直接、易成為利益輸送通道等特點(diǎn),歷來是監(jiān)管機(jī)構(gòu)審核問詢的重點(diǎn)。居間服務(wù)通常指企業(yè)通過第三方(居間人)介紹客戶、促成交易并向其支付報(bào)酬的行為。本文旨在系統(tǒng)梳理監(jiān)管審核中針對(duì)居間費(fèi)用的主要關(guān)注點(diǎn),并提出對(duì)應(yīng)的核查程序,供發(fā)行人和中介機(jī)構(gòu)參考。
二、主要關(guān)注點(diǎn)
(一)居間費(fèi)用的真實(shí)性與合規(guī)性
- 商業(yè)實(shí)質(zhì):居間服務(wù)是否具有真實(shí)的商業(yè)背景,是否存在虛構(gòu)交易、虛開發(fā)票或套取資金的情形。
- 合同與履行:是否簽訂正式居間合同,合同內(nèi)容是否明確服務(wù)范圍、收費(fèi)標(biāo)準(zhǔn)、支付方式等;居間人是否實(shí)際提供了介紹客戶、促成簽約等服務(wù)。
- 主體資質(zhì):居間人是否具備相應(yīng)資質(zhì)(如特定行業(yè)要求),是否與發(fā)行人及其關(guān)聯(lián)方存在關(guān)聯(lián)關(guān)系或潛在利益安排。
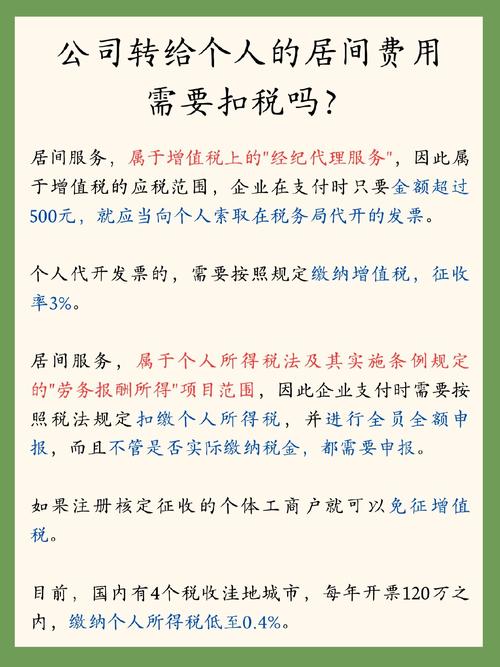
- 稅務(wù)合規(guī):居間費(fèi)用是否取得合規(guī)發(fā)票,個(gè)人所得稅或企業(yè)所得稅是否代扣代繳。
(二)居間費(fèi)用與收入的匹配性
- 對(duì)應(yīng)關(guān)系:居間費(fèi)用是否與對(duì)應(yīng)的銷售收入、客戶、項(xiàng)目存在直接、可驗(yàn)證的對(duì)應(yīng)關(guān)系;是否存在跨期、混淆不同項(xiàng)目的情形。
- 費(fèi)率合理性:居間費(fèi)率是否符合行業(yè)慣例,與可比公司相比是否明顯偏高或偏低;費(fèi)率變動(dòng)是否具有合理理由。
- 收入確認(rèn)時(shí)點(diǎn):居間費(fèi)用的確認(rèn)時(shí)點(diǎn)是否與相關(guān)收入確認(rèn)時(shí)點(diǎn)匹配,是否存在提前或滯后確認(rèn)以調(diào)節(jié)利潤的情形。
(三)居間費(fèi)用的會(huì)計(jì)處理
- 科目列報(bào):居間費(fèi)用應(yīng)計(jì)入銷售費(fèi)用還是合同取得成本?若屬于為取得合同發(fā)生的增量成本,預(yù)期能夠收回的,應(yīng)作為合同取得成本確認(rèn)為一項(xiàng)資產(chǎn),并攤銷計(jì)入當(dāng)期損益。
- 資本化與攤銷:是否符合資本化條件,攤銷期限是否合理;若一次性計(jì)入費(fèi)用,是否與收入配比。
- 披露充分性:是否在招股說明書中充分披露居間費(fèi)用的性質(zhì)、金額、主要居間人、定價(jià)依據(jù)、會(huì)計(jì)處理政策等。
(四)利益輸送與商業(yè)賄賂風(fēng)險(xiǎn)
- 資金流水:居間費(fèi)用是否最終流向發(fā)行人關(guān)聯(lián)方、客戶關(guān)鍵人員或特定利益主體,是否存在商業(yè)賄賂、體外資金循環(huán)。
- 異常支付:是否存在大額現(xiàn)金支付、無發(fā)票支付、頻繁更換居間人或支付給個(gè)人賬戶等異常情形。
- 反商業(yè)賄賂:是否取得無賄賂證明,是否建立反商業(yè)賄賂內(nèi)控制度并有效執(zhí)行。
(五)居間費(fèi)用對(duì)經(jīng)營獨(dú)立性的影響
- 依賴程度:發(fā)行人是否對(duì)特定居間人構(gòu)成重大依賴,居間人終止合作是否對(duì)發(fā)行人持續(xù)經(jīng)營能力產(chǎn)生重大不利影響。
- 利益沖突:居間人是否同時(shí)為發(fā)行人客戶、供應(yīng)商或競爭對(duì)手提供服務(wù),是否存在利益沖突。
三、核查程序
(一)了解與評(píng)價(jià)內(nèi)部控制
- 訪談發(fā)行人銷售負(fù)責(zé)人、財(cái)務(wù)負(fù)責(zé)人,了解居間業(yè)務(wù)的商業(yè)模式、居間人篩選標(biāo)準(zhǔn)、合同簽訂流程、費(fèi)用審批與支付流程。
- 獲取并檢查發(fā)行人關(guān)于居間費(fèi)用管理的內(nèi)部控制制度,評(píng)價(jià)其設(shè)計(jì)合理性及執(zhí)行有效性。
- 執(zhí)行穿行測試,選取若干筆居間費(fèi)用,從業(yè)務(wù)發(fā)起、合同簽訂、服務(wù)提供、費(fèi)用審批到付款入賬全過程進(jìn)行追蹤。
(二)合同與文件檢查
- 獲取全部居間合同/協(xié)議,檢查合同關(guān)鍵條款:服務(wù)內(nèi)容、收費(fèi)標(biāo)準(zhǔn)、支付條件、雙方權(quán)利義務(wù)、違約責(zé)任等。
- 核對(duì)合同簽署方與后續(xù)收款方是否一致,是否存在代收付款項(xiàng)情形。
- 檢查居間人提供的服務(wù)成果文件,如客戶介紹記錄、會(huì)議紀(jì)要、溝通郵件、促成交易的證明等。
(三)資金流水核查
- 獲取發(fā)行人銀行流水,篩選所有支付給居間人的款項(xiàng),核對(duì)收款方名稱、金額、時(shí)間與合同約定是否一致。
- 對(duì)主要居間人進(jìn)行背景調(diào)查,通過企查查、天眼查等工具查詢其股權(quán)結(jié)構(gòu)、實(shí)際控制人、經(jīng)營范圍、成立時(shí)間,判斷是否與發(fā)行人存在關(guān)聯(lián)關(guān)系。
- 針對(duì)大額或異常支付,進(jìn)一步獲取居間人的收款回單,必要時(shí)延伸核查其資金去向,以判斷是否存在資金回流或利益輸送。
- 對(duì)現(xiàn)金支付、個(gè)人卡支付等情形保持高度關(guān)注,評(píng)估商業(yè)合理性及合規(guī)性。
(四)函證與訪談
- 向主要居間人函證,確認(rèn)報(bào)告期內(nèi)提供服務(wù)的具體內(nèi)容、費(fèi)用金額、結(jié)算方式、是否存在爭議或未決事項(xiàng)。
- 對(duì)重要居間人進(jìn)行實(shí)地走訪或視頻訪談,了解其與實(shí)際控制人、董監(jiān)高及客戶是否存在關(guān)聯(lián)關(guān)系或其他利益安排。
- 走訪主要客戶,確認(rèn)其是否通過居間人介紹與發(fā)行人建立合作,以及是否知曉居間費(fèi)用安排。
(五)分析性程序
- 計(jì)算報(bào)告期各期居間費(fèi)用總金額、占銷售費(fèi)用比例、占相應(yīng)收入比例,分析變動(dòng)趨勢及與收入增長的匹配性。
- 對(duì)比同行業(yè)可比公司居間費(fèi)率,分析發(fā)行人費(fèi)率是否顯著異常。
- 按居間人進(jìn)行排名分析,關(guān)注新增、停止合作及集中度變化。
- 分析居間費(fèi)用與對(duì)應(yīng)收入、毛利率、應(yīng)收賬款周轉(zhuǎn)率等指標(biāo)的聯(lián)動(dòng)關(guān)系。
(六)稅務(wù)與法律核查
- 取得發(fā)行人稅務(wù)申報(bào)表、完稅證明,核對(duì)居間費(fèi)用是否已依法取得發(fā)票并代扣代繳相關(guān)稅費(fèi)。
- 取得發(fā)行人所在地稅務(wù)部門出具的無違規(guī)證明。
- 取得發(fā)行人及其董監(jiān)高無商業(yè)賄賂的承諾函,必要時(shí)查詢中國裁判文書網(wǎng)、信用中國等公開信息。
- 取得發(fā)行人律師對(duì)居間費(fèi)用合法合規(guī)性出具的法律意見。
(七)會(huì)計(jì)分錄測試
- 獲取居間費(fèi)用明細(xì)賬,檢查會(huì)計(jì)分錄的準(zhǔn)確性,確認(rèn)計(jì)入正確會(huì)計(jì)期間和科目。
- 檢查期末是否對(duì)已發(fā)生未支付的居間費(fèi)用進(jìn)行預(yù)提,預(yù)提依據(jù)是否充分。
- 若涉及合同取得成本資本化,檢查其確認(rèn)與攤銷是否符合企業(yè)會(huì)計(jì)準(zhǔn)則規(guī)定。
四、
居間費(fèi)用的核查核心在于證明其真實(shí)、合法、公允且與收入匹配。發(fā)行人應(yīng)建立健全居間業(yè)務(wù)內(nèi)控制度,保留完整證據(jù)鏈;中介機(jī)構(gòu)應(yīng)保持職業(yè)懷疑,綜合運(yùn)用檢查、函證、訪談、分析性程序等方法,對(duì)居間費(fèi)用的商業(yè)實(shí)質(zhì)、資金流向、稅務(wù)合規(guī)及利益輸送風(fēng)險(xiǎn)進(jìn)行充分核查,以應(yīng)對(duì)IPO審核中的嚴(yán)格問詢。
如若轉(zhuǎn)載,請注明出處:http://www.vcd6.cn/product/41.html
更新時(shí)間:2026-11-09 00:17:44