前員工居間商 形式獨立下的實質關聯風險
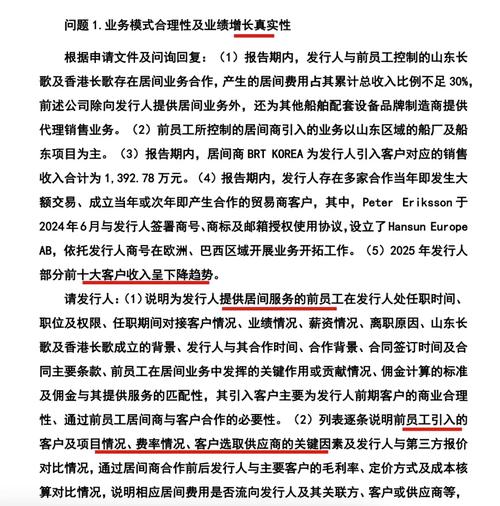
在商業實踐中,企業通過居間商拓展業務是一種常見模式。當居間商由前員工控制時,往往暗藏一種特殊風險:它們在形式上具備獨立法律主體資格,但在實質上與原企業存在剪不斷的關聯。這種“形式上獨立,實質上關聯”的情形,不僅可能引發合規問題,還可能扭曲居間服務的本質,給企業帶來法律與經營雙重隱患。\n\n一、現象:前員工居間商的普遍與隱憂\n\n許多企業在員工離職后,仍與其保持業務合作,由其控制的公司充當居間商,介紹客戶、促成交易。這類居間商通常注冊為獨立法人,有模有樣的營業執照、對公賬戶,甚至獨立的辦公場所,從表面看完全符合市場化合作的條件。由于前員工與企業之間存在的舊部關系、人情紐帶或利益安排,居間服務很容易流于形式,甚至淪為利益輸送的通道。\n\n例如,某前銷售總監離職后成立A公司,與老東家B企業簽訂居間協議。A公司介紹客戶給B企業,B企業支付居間費。表面一切合法,但A公司并無實際經營團隊,客戶資源也主要來自該前總監在B企業時積累的人脈。這種居間,實質上更接近對前員工既有資源的“變現”,而非真正獨立的市場開拓。\n\n二、“形式上獨立,實質上關聯”的典型表現\n\n1. 人員混同:居間商的員工可能就是原企業的前員工團隊,甚至還保留原企業的工牌、郵箱,或頻繁出入原企業辦公場所。\n2. 業務混同:居間商的業務高度依賴原企業,除了介紹客戶給原企業外,鮮有其他客戶或收入來源。\n3. 財務混同:原企業可能以借款、預付款等名義向居間商提供資金,或居間商的收入幾乎全部來自原企業,缺乏獨立的財務體系。\n4. 決策混同:前員工雖然在居間商任職,但重大決策仍受原企業實際控制人影響,甚至原企業能直接指揮居間商的經營活動。\n5. 利益關聯:原企業與前員工之間可能存在股權代持、私下協議、回扣安排等,使居間商成為利益輸送的管道。\n\n這些表現使得居間商缺乏真正的獨立性,更像是原企業的“影子公司”或“體外部門”。\n\n三、風險:法律與經營的雙重隱患\n\n第一,合規風險。在反商業賄賂、反洗錢、稅法等領域,若居間商實為關聯方,企業向居間商支付費用可能被認定為利益輸送、虛開發票或逃避稅收。尤其在醫藥、建設工程等敏感行業,此類安排極易觸發監管關注。\n\n第二,民事責任風險。若居間商實質受原企業控制,那么居間行為可能被視為原企業自身行為的延伸。一旦發生糾紛,法院可能否認居間商的獨立人格,判令原企業承擔責任。\n\n第三,商業倫理與聲譽風險。前員工居間商若被曝光為“形式獨立、實質關聯”,公眾可能質疑交易的公平性與透明度,損害企業品牌形象和投資者信心。\n\n第四,管理失控風險。由于居間商實際受前員工掌控,而前員工可能已不再接受原企業制度約束,原企業很難對居間商進行有效監督,容易導致商業機密泄露、客戶資源流失等問題\n\n四、居間服務本質要求獨立性\n\n居間服務的核心價值在于獨立、中立地促進交易,居間人應當基于自身專業能力和市場資源,為委托人提供真實、有效的中介服務。如果居間商由前員工控制且實質關聯,那么其獨立性大打折扣,居間服務的公平性和有效性難以保證。此時,原企業支付的居間費,可能并非用于購買真正的市場服務,而是用合法形式掩蓋利益輸送的實質。這不僅違背居間合同的初衷,也使企業面臨合同被認定無效的風險。\n\n易言之,
如若轉載,請注明出處:http://www.vcd6.cn/product/55.html
更新時間:2026-11-09 21:47:57